がん保険は本当に必要なのか。それとも、日本には公的医療保険や高額療養費制度があるため、民間のがん保険に加入する必要はないのか。保険料を払い続けるべきか、同じお金を貯蓄に回すべきか、判断に迷っている人は少なくない。
2026年11月現在、この問題を考えるうえで見逃せないのが、2026年8月に実施された高額療養費制度の見直しだ。月額の自己負担限度額が変更され、新たに年間上限額も設けられたことで、がん治療に伴う家計負担の考え方は変わっている。ただし、公的制度がカバーするのは主に保険適用の医療費であり、差額ベッド代や通院交通費、休職による収入減少まで補ってくれるわけではない。がん保険の必要性は、治療費だけでなく、貯蓄額、家族構成、働き方、生活費まで含めて判断する必要がある。
【結論】がん保険は必要か?加入する人と不要な人を分ける決定的な違い
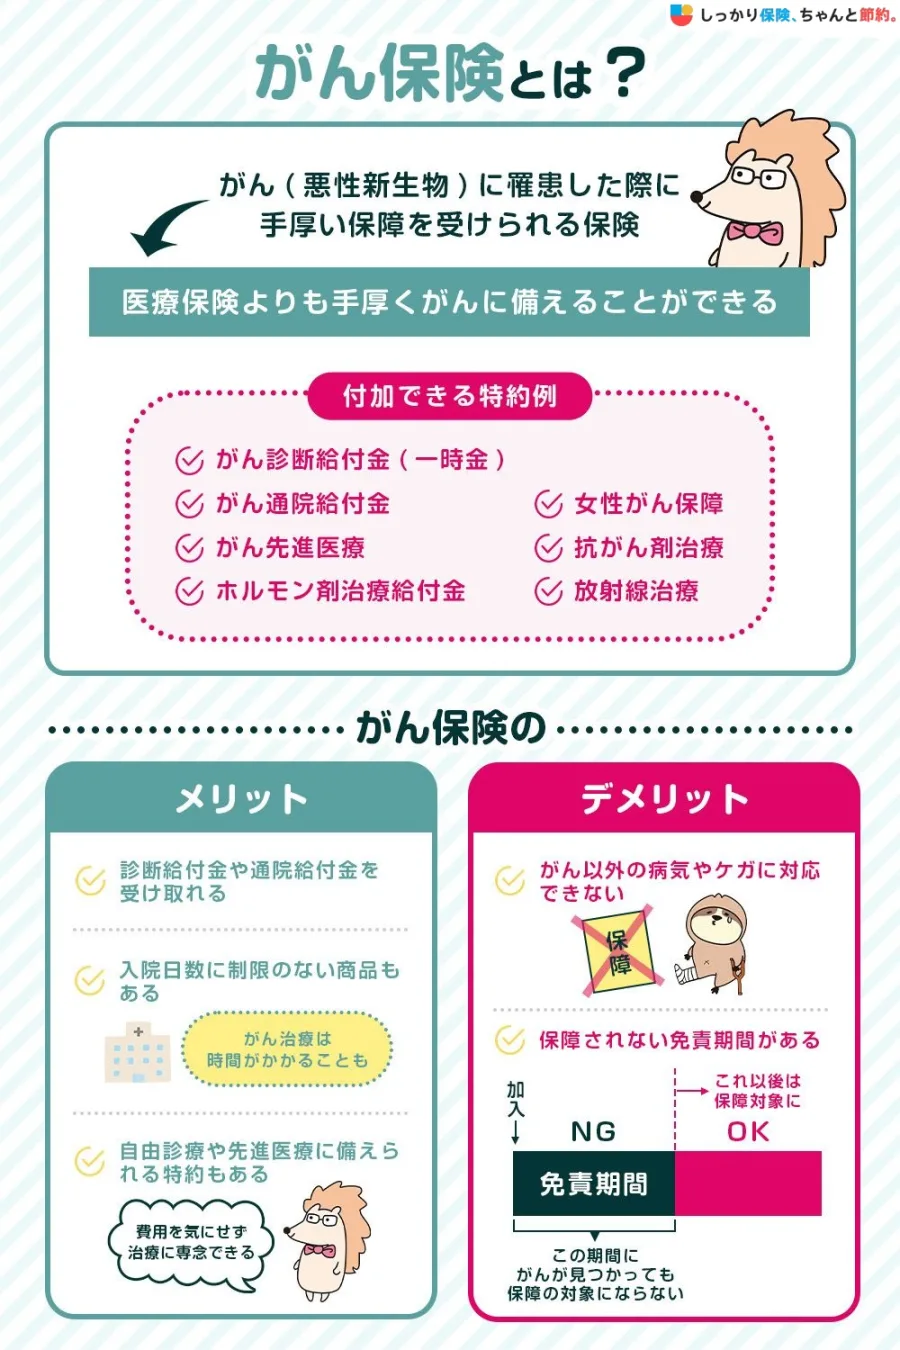
最初に結論を示すと、がん保険はすべての人に必要な保険ではない。しかし、貯蓄が少ない人や、がん治療による収入減少が家計に直結する人にとっては、加入する意味がある。
日本では公的医療保険によって、一定の保険診療を比較的少ない自己負担で受けられる。高額療養費制度を利用すれば、ひと月の医療費が高額になっても、所得に応じた上限額を超える部分について給付を受けられる。
この仕組みがあるため、アメリカなど民間医療保険への依存度が高い国と同じ感覚で、がん保険を考える必要はない。一方、治療費の自己負担が抑えられることと、がんになっても生活水準を維持できることは別問題だ。
がん保険が必要になりやすい人の特徴- 貯蓄が少なく、まとまった医療費や生活費をすぐに用意できない人
- 住宅ローンや教育費など、毎月の固定支出が大きい世帯
- 自営業者、フリーランスなど、休業中の収入保障が手薄になりやすい人
- 家計を一人の収入に大きく依存している人
- 通院の長期化によって交通費や宿泊費が増える可能性がある人
- 治療中の収入減少を貯蓄だけで補うことに不安がある人
- 診断直後にまとまったお金を受け取り、治療や生活の選択肢を確保したい人
特に注目したいのは、自営業者やフリーランスだ。会社員と異なり、一般的な国民健康保険には会社員向けの傷病手当金と同じ仕組みが原則としてない。仕事を休む期間が長引けば、医療費以上に売上や収入の減少が家計を圧迫する可能性がある。
がん保険が不要になりやすい人の特徴- 医療費と生活費を十分に賄える流動性の高い貯蓄がある人
- 治療中に収入が減っても家計への影響が小さい人
- 勤務先の福利厚生や団体保険で十分な保障を確保している人
- 既存の医療保険や特定疾病保障で、がんに関する保障が重複している人
- 毎月の保険料を払うより、貯蓄を増やすほうが家計全体の安定につながる人
ここで大切なのは、年齢だけで必要性を決めないことだ。20代でも貯蓄が少なく、休業すると生活費が不足する人には保障の意味がある。反対に、40代や50代でも十分な資産と収入保障があれば、追加のがん保険が必須とは限らない。
がん保険は、がんになる確率だけで加入を決めるものではない。がんになったとき、自分の家計がどこまで耐えられるかを基準に考えるべき保険だ。
【2026年8月改正】公的医療保険と高額療養費制度でがん治療費はいくら軽減される?
がん保険が必要ないと言われる最大の理由は、日本の公的医療保険制度が充実していることだ。
70歳未満の一般的な現役世代では、保険適用の医療費は原則3割負担となる。加えて、高額療養費制度を利用すると、1か月の自己負担額が所得に応じた上限を超えた場合、超過分が払い戻される。
例えば、手術や抗がん剤治療などで医療費の総額が高くなっても、窓口で支払う金額がそのまま青天井で増えるわけではない。この制度があることは、日本でがん保険を検討する際の重要な前提になる。
2026年8月から何が変わったのか2026年8月1日から、高額療養費制度の自己負担限度額が見直された。厚生労働省と全国健康保険協会の公表資料によると、今回の改正では月額上限の変更に加えて、年間上限額が新設されている。
制度の見直しには、医療保険制度全体の持続可能性を確保する目的がある。短期間の療養では月額負担が増える区分がある一方、長期療養者に対しては多数回該当の上限を維持し、年間上限を設けることで負担の見通しを立てやすくする仕組みになった。
具体的な金額を確認するため、70歳未満で標準報酬月額28万~50万円の人を例に見てみよう。これは協会けんぽの所得区分を使った比較であり、国民健康保険や70歳以上の人にそのまま当てはまる数字ではない。
| 比較項目 | 2026年7月まで | 2026年8月~2027年7月 |
|---|---|---|
| 対象となる人 | 70歳未満・標準報酬月額28万~50万円 | 同左 |
| 通常の月額上限 | 8万100円+(総医療費-26万7,000円)×1% | 8万5,800円+(総医療費-28万6,000円)×1% |
| 多数回該当 | 4万4,400円 | 4万4,400円(維持) |
| 年間上限 | この区分では設定なし | 53万円 |
| 制度の特徴 | 月単位の自己負担限度額を設定 | 月額上限の見直しと年間上限の新設 |
| がん保険との関係 | 保険診療の自己負担を軽減 | 保険診療の負担を軽減しつつ、年間の負担にも上限を設定 |
| 差額ベッド代・交通費 | 原則として対象外 | 引き続き対象外 |
例えば、保険適用される総医療費が100万円だった場合を考える。3割負担なら窓口負担は30万円だが、高額療養費制度を適用すると、2026年8月以降の月額上限は次の計算になる。
8万5,800円+(100万円-28万6,000円)×1%=9万2,940円
2026年7月までの同じ条件では8万7,430円だったため、この例では5,510円の負担増となる。
ただし、これは1か月の保険診療分だけを比較した例だ。2026年8月以降は年間上限53万円も設けられたため、長期間にわたって高額な治療を受ける人は、月額だけでなく年間の負担も確認する必要がある。
また、過去12か月以内に高額療養費の支給対象となる月が3回以上ある場合、4回目から多数回該当が適用される。今回の改正では、この区分の金額は維持された。
2027年8月にも制度変更が予定されている2026年8月の改正ですべての見直しが終わったわけではない。2027年8月には所得区分の細分化など、次の段階の変更が予定されている。したがって、2026年11月時点で保険を検討する人は、現在の制度だけでなく、翌年以降の制度変更にも注意したい。
公的医療保険だけでは補えない費用があるここが、がん保険の必要性を考えるうえで見落とされやすいポイントだ。
高額療養費制度の対象になるのは、基本的に公的医療保険が適用される医療費である。差額ベッド代や入院中の食事代、通院交通費、医療用ウィッグなどは別扱いになる。
つまり、公的医療保険は治療費の負担を軽減する制度であって、がんになった後の家計全体を保障する制度ではない。
【治療費だけでは足りない】差額ベッド代・通院交通費・先進医療の自己負担を検証
がん治療では、手術や入院だけでなく、検査、放射線治療、薬物療法、経過観察など、複数の段階で支出が発生する。しかも、治療期間や通院頻度はがんの種類、進行度、治療方針によって異なる。
国立がん研究センターのがん情報サービスも、がん治療にかかる費用として、診察費、検査費、入院費、手術費、放射線治療費、薬物療法費などを挙げている。また、医療費以外の支出として、交通費、差額ベッド代、食費、日用品、医療用ウィッグ、家族の交通費や宿泊費などを整理している。
差額ベッド代は高額療養費制度の対象外入院時に個室や少人数の病室を希望した場合、通常の入院料とは別に差額ベッド代が発生することがある。この費用は原則として全額自己負担であり、高額療養費制度の対象にはならない。
例えば、1日8,000円の差額ベッド代が発生する病室に20日間入院した場合、単純計算で16万円になる。医療費の自己負担が高額療養費制度で抑えられていても、この16万円は別に用意しなければならない。
ただし、差額ベッド代は必ず支払わなければならない費用ではない。厚生労働省の通知では、患者本人の同意が確認できない場合や、治療上の必要性から個室に入院させた場合、病床管理上の理由で実質的に患者が選択できなかった場合など、徴収してはならないケースが示されている。
入院時には、部屋の料金、同意書の内容、一般病室を選択できるかを確認することが大切だ。
通院交通費や宿泊費は長期化すると負担が膨らむがん治療では、入院だけでなく通院による治療も重要になる。国立がん研究センターのがん情報サービスによると、近年は薬物療法を外来で行うことも多い。
そのため、入院日数が短くても、定期的な通院が続くことで交通費が積み重なる可能性がある。
特に、専門的な治療を受けるために遠方のがん診療連携拠点病院へ通う場合、電車代や高速道路料金、駐車料金だけでなく、付き添う家族の交通費や宿泊費も発生する。
こうした費用は高額療養費制度の対象外だ。治療費の自己負担額だけを見ていると、実際の家計負担を過小評価してしまう。
先進医療特約は本当に必要なのかがん保険や医療保険の特約としてよく見かけるのが、先進医療特約だ。先進医療は、厚生労働省が定めた高度な医療技術について、安全性や有効性を評価しながら、一定の条件のもとで保険診療との併用を認める制度である。
重要なのは、先進医療にかかる技術料は原則として全額自己負担になる一方、通常の診察、検査、投薬、入院料など共通する部分は公的医療保険の対象になるという点だ。
厚生労働省が公表する2026年10月時点の資料では、先進医療の技術は70種類とされている。ただし、これはすべてのがん患者が利用する治療という意味ではない。対象となる技術、適応、実施医療機関には条件がある。
また、先進医療は自由診療全般や、海外で承認された未承認薬を使う治療と同じものではない。先進医療特約に加入していても、対象外の治療費が自動的に保障されるわけではない。
先進医療特約を検討する際には、次の点を確認したい。
- 保障対象となる先進医療の範囲
- 技術料に対する通算支払限度額
- 交通費や宿泊費が保障されるか
- 主契約の保険期間が終了したときの取り扱い
- 既存の医療保険に同じ特約が付いていないか
先進医療特約は、比較的少ない保険料で大きな技術料負担に備えられる商品もある。ただし、特約があること自体を理由に加入するのではなく、実際の保障条件と保険料を比較して判断する必要がある。
【収入減少にも注意】傷病手当金だけでがん治療中の生活費を補えるのか
がん保険を検討するとき、治療費と同じくらい重要なのが収入減少への備えだ。
がんと診断されたからといって、必ず仕事を辞めなければならないわけではない。治療を続けながら働く人もいる。しかし、手術後の療養、抗がん剤治療の副作用、定期的な通院などによって、勤務時間の短縮や休職が必要になる場合がある。
特に、歩合給や出来高払いの割合が高い仕事では、勤務日数が減るだけで収入が大きく変わる可能性がある。
会社員が利用できる傷病手当金の仕組み会社員などが加入する被用者健康保険には、病気やけがで仕事を休み、給与を受け取れない場合に利用できる傷病手当金がある。
協会けんぽの制度では、支給開始前12か月間の標準報酬月額の平均額を基準に、1日当たりの支給額を計算する。原則として、平均標準報酬月額を30で割った金額の3分の2が支給される。
支給期間は、支給開始日から通算して1年6か月だ。給与が支払われている場合は原則として支給されないが、給与が傷病手当金の額より少ない場合には差額が支給される仕組みもある。
例えば、標準報酬月額の平均が30万円の場合、単純計算した1日当たりの支給額は約6,667円となる。月30日換算なら約20万円だ。ただし、実際の支給額は支給要件や報酬の状況などによって変わる。
傷病手当金は生活を支える重要な制度だが、休業前と同じ給与が保障されるわけではない。住宅ローン、教育費、食費、光熱費などの固定支出が大きい家庭では、不足分を貯蓄などで補う必要がある。
自営業者・フリーランスは収入保障の確認が欠かせない自営業者やフリーランスが加入する一般的な国民健康保険には、会社員向けの傷病手当金と同等の給付は原則としてない。自治体や加入制度による独自の給付がある場合は別だが、会社員と同じ前提で家計を計算するのは危険だ。
仕事を休んだ期間に売上が減少し、同時に治療費や交通費が発生すれば、家計への影響は二重になる。
こうした人は、がん保険の診断給付金だけでなく、就業不能保険や所得補償保険なども含めて検討したい。がん保険はがんに特化した保障であり、がん以外の病気やけがによる休業を幅広く補う保険とは役割が異なる。
がん保険の診断給付金が生活費の支えになる理由診断給付金は、所定のがんと診断確定されたときに受け取れる一時金だ。入院や手術を条件としない商品であれば、通院中心の治療でも給付対象になる場合がある。
まとまった一時金を受け取れれば、治療費だけでなく、休職中の生活費、交通費、家族の支出などにも充てられる。使い道が限定されない商品であれば、治療に専念するための経済的な余裕を確保しやすい。
ただし、診断給付金は商品によって、初回のみ、複数回支給、再発時の条件、支給間隔などが異なる。契約前には、どのような診断で給付されるかを確認しておきたい。
【保障内容を徹底比較】がん保険の診断給付金・通院保障・先進医療特約の選び方
がん保険は、単に加入するかどうかだけでなく、どの保障を優先するかが重要だ。
一般的ながん保険には、がんと診断されたときの一時金、入院給付金、手術給付金、放射線治療給付金、抗がん剤治療給付金、通院給付金、先進医療給付金などがある。
ただし、保障内容は保険会社や商品によって異なる。保障を増やせば安心感は高まる一方、保険料も上がりやすい。自分が備えたいリスクに合わせて選ぶことが大切だ。
診断給付金は優先的に確認したい保障診断給付金は、がん保険の中でも使い道の自由度が高い保障だ。
例えば、がんと診断された直後は、治療方針の検討、仕事の調整、家族との相談など、さまざまな対応が必要になる。治療費の支払いが始まる前に一時金を受け取れる契約なら、当面の資金として活用できる。
確認したいのは、初回の診断だけで保障が終わるのか、再発や転移、新たながんの診断で再び受け取れるのかという点だ。また、2回目以降の支給には、一定期間の経過や入院、治療継続などの条件が設けられている商品もある。
通院保障は入院日数だけで判断しない以前のがん保険では、入院日額を中心とした保障設計が目立っていた。しかし、現在は外来で薬物療法を受けるケースも多い。
そのため、入院日額だけを手厚くするよりも、抗がん剤治療や放射線治療、所定の通院治療に対する給付があるかを確認したい。
通院保障には、通院1日ごとに給付されるタイプや、対象となる治療を受けた月ごとに給付されるタイプなどがある。単に通院回数が多ければ支払われるわけではないため、支払対象となる治療や通院の条件を確認する必要がある。
保障開始までの90日間にも注意一般的ながん保険では、契約成立後すぐにがん保障が始まるわけではない。多くの商品では、契約から90日程度の待ち期間が設けられている。
この期間中にがんと診断確定された場合、診断給付金などの保障対象にならないことがある。待ち期間の起算日や対象となる保障は商品によって異なるため、契約前の確認が欠かせない。
保険料と保障内容のバランスを確認するがん保険の比較では、月々の保険料だけでなく、支払期間と保障期間も確認したい。
例えば、月額3,000円の保険料を30年間支払い続けた場合、単純合計は108万円になる。月額5,000円なら30年間で180万円だ。
これは保険料の累計額であり、実際の商品価格を示すものではない。年齢、性別、保障額、契約期間、更新条件などによって保険料は変わる。
また、保険は貯蓄とは異なり、給付を受け取らなかった場合でも支払った保険料がそのまま戻るとは限らない。一方、がんになった場合には、支払った保険料を大きく上回る給付を受けられる可能性がある。
この違いを理解したうえで、保険料の累計と、自分で積み立てた場合の資金を比較することが重要だ。
【必要な人・不要な人を最終判定】がん保険と貯蓄のどちらを優先すべきか
がん保険に加入するかどうかを決めるときは、がんになった場合に必要となる資金と、現在の貯蓄や公的保障を比較するのが合理的だ。
公益財団法人生命保険文化センターの2025年度「生活保障に関する調査」では、がん保険・がん特約の加入率は39.9%となっている。およそ4割の人が何らかのがん保障を確保している計算だ。
ただし、加入率が高いからといって、すべての人に加入が必要という意味ではない。反対に、加入率が100%ではないことも、がん保険が不要である根拠にはならない。
貯蓄と保険料を比較する3つの視点第一に、治療費や生活費をすぐに支払える現金があるかを確認する。資産総額が大きくても、不動産や解約しにくい金融商品に偏っている場合、必要なときに自由に使える資金は少ないことがある。
第二に、収入が減った場合の家計を試算する。傷病手当金や勤務先の休職制度を利用できる場合でも、給与が完全に補償されるとは限らない。毎月の固定費と給付額の差を把握する必要がある。
第三に、既存の保険との重複を調べる。医療保険にがん特約が付いている場合や、特定疾病保障保険に加入している場合は、新しいがん保険を追加する必要性が低いこともある。
加入判断の具体的なチェックポイント- 貯蓄:保険診療の自己負担、保険外費用、生活費の不足分を貯蓄で補えるか。
- 家計:住宅ローンや教育費などの固定支出を、収入が減っても支払えるか。
- 働き方:休職中に給与や傷病手当金などの給付を受けられるか。
- 家族構成:自分の収入が減った場合、配偶者や子どもの生活にどの程度影響するか。
- 既存保障:医療保険、特定疾病保障、勤務先の団体保険にがん保障が含まれているか。
- 保険料:長期間支払い続けても、生活費や老後資金の積み立てを圧迫しないか。
十分な預貯金があり、収入が減少しても生活費を維持できる人は、無理にがん保険へ加入する必要はない。
例えば、治療費の自己負担や通院費用を支払っても生活防衛資金を維持できる人なら、毎月の保険料を資産形成に回す選択肢がある。
ただし、貯蓄を増やすには時間がかかる。加入を先送りしている間に健康状態が変わり、将来の新規加入や保障内容の選択が難しくなる可能性もある。
また、保険料が家計を圧迫するほど高額なら本末転倒だ。保障を小さくする、不要な特約を外す、医療保険との重複を整理するなど、家計に合わせた調整を検討したい。
2026年のがん保険選びで優先したい考え方2026年8月の高額療養費制度改正を踏まえると、がん保険の役割は、保険診療の医療費をすべて肩代わりすることではない。
むしろ、公的制度で軽減できる費用と、制度では補えない費用を分けたうえで、不足する部分を補うことに意味がある。
貯蓄が少ない人なら診断給付金を中心に検討する。通院が長引いた場合の支出が心配なら、薬物療法や放射線治療の保障を確認する。自営業者なら、がん保険だけでなく就業不能リスク全体への備えを考える。
保障を増やすこと自体が正解なのではない。自分の家計にとって本当に不足している保障だけを選ぶことが、保険料と安心のバランスを取る方法になる。
【がん保険の必要性】に関するよくある質問(FAQ)
Q1:高額療養費制度があれば、がん保険は必要ないのでしょうか?
A1:必ずしもそうではない。高額療養費制度は保険適用の医療費を対象とする制度であり、差額ベッド代、通院交通費、宿泊費、食費、休職による収入減少などは原則として補償しない。これらの支出を貯蓄で賄えるかどうかが加入判断のポイントになる。
Q2:2026年8月の高額療養費制度改正で、がん保険の必要性は高くなりましたか?
A2:一律に必要性が高くなったわけではない。月額上限の見直しによって負担が増える所得区分がある一方、年間上限額の新設や多数回該当の維持など、長期療養者への配慮も設けられた。自分の所得区分と治療期間を確認し、不足する費用を計算することが重要だ。
Q3:がん保険は若いうちから加入するべきですか?
A3:若いうちの加入には、比較的低い保険料で保障を確保しやすいという利点がある。ただし、年齢だけで決める必要はない。現在の貯蓄、家計、既存保障を確認し、必要な保障を無理なく継続できる保険料で確保することが大切だ。
がん保険は、すべての人が加入しなければならない保険ではない。日本には公的医療保険と高額療養費制度があり、2026年8月からは月額上限の見直しと年間上限額の新設も実施された。保険診療にかかる費用については、公的制度による負担軽減が期待できる。
しかし、差額ベッド代、通院交通費、宿泊費、医療用ウィッグなどの費用や、休職による収入減少まで公的医療保険が補ってくれるわけではない。がん治療では医療費以外の支出も発生するため、家計全体で備えを考える必要がある。
貯蓄が十分にあり、収入減少にも対応できる人は、がん保険に加入せず貯蓄を優先する選択肢がある。一方、貯蓄が少ない人、自営業者、家族を養っている人、休職による収入減少が家計に直結する人には、診断給付金を中心とした保障が役立つ可能性がある。
最終的に確認したいのは、次の3点だ。
- 公的医療保険と高額療養費制度で、どこまで医療費を抑えられるか。
- 保険外費用と収入減少を、現在の貯蓄や勤務先の制度で補えるか。
- 不足する金額を、無理のない保険料で保障できるか。
2026年11月時点での合理的な考え方は、公的保障を最大限に活用し、それでも不足する部分だけを民間保険で補うことだ。がん保険に入るかどうかを先に決めるのではなく、がんになった場合の家計を具体的に試算する。その結果、貯蓄だけでは不安が残る部分があれば、必要な保障を選ぶことが後悔しない保険選びにつながる。