郵政民営化とは、国が運営していた郵便・郵便貯金・簡易生命保険の郵政事業を株式会社化し、民間企業として経営する仕組みに移行させた日本の構造改革です。小泉純一郎元首相が「改革の本丸」と位置付けた政策で、2007年10月1日にスタートしました。単に郵便局を民間企業に変えたのではなく、郵便、銀行、生命保険の機能を分離し、経営の自由度を高めながら民間企業との競争を促すことが大きな狙いでした。
2026年11月現在、郵政民営化は当初想定された完全民営化とは異なる段階にあります。2026年3月31日時点で政府は日本郵政株式の議決権の38.0%を保有し、日本郵政もゆうちょ銀行と、かんぽ生命保険の株式をそれぞれ約半数保有しています。加えて、2026年6月には郵政民営化法等の改正法が成立し、金融2社の株式を一定割合以上保有する新たな方針が盛り込まれました。民営化の歴史から最新の株式保有状況まで整理すると、現在の郵政事業が抱える課題が見えてきます。
【基本を解説】郵政民営化とは何か?国営から民間企業への転換
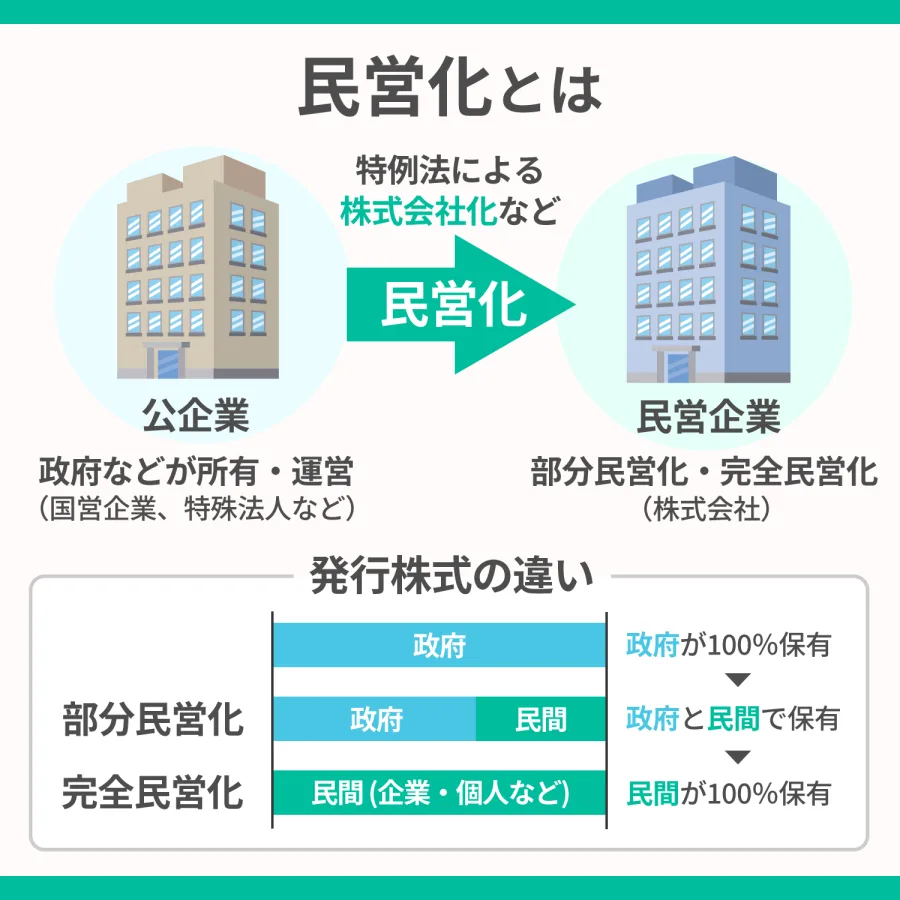
郵政民営化とは、従来、国や日本郵政公社が担っていた郵政事業の経営主体を株式会社に移し、民間企業と同じような経営環境を整える改革です。
対象となったのは、主に次の3つの事業です。
- 郵便事業:手紙、はがき、荷物などの配達や物流サービス。
- 郵便貯金事業:郵便局を通じた預金、送金、決済などの金融サービス。
- 簡易生命保険事業:郵便局を通じた生命保険サービス。
民営化前は、これらの事業が日本郵政公社という一つの公的組織のもとで運営されていました。郵便局の窓口で郵便、貯金、保険をまとめて利用できる仕組みは、長年にわたって日本の生活インフラとして機能していました。
しかし、事業規模が大きくなる一方で、経営上の自由度や民間企業との競争条件、組織の効率性などが政策課題となりました。
株式会社化と完全民営化は同じではないここで押さえておきたいのが、株式会社化と完全民営化の違いです。
株式会社化とは、組織の形態を株式会社に変更することです。一方、完全民営化は、政府による株式保有や経営への関与を解消し、民間主体の所有・経営体制を実現することを意味します。
2007年に始まった郵政民営化では、まず事業を株式会社に移すことが実施されました。しかし、政府による日本郵政株式の保有は法律で一定割合以上と定められています。したがって、株式会社になったからといって、政府との関係が完全になくなったわけではありません。
また、郵便局の全国ネットワークを維持するための公共的な責務も残っています。民間企業になった後も、一般の企業とまったく同じ条件で自由に事業を縮小できるわけではないのです。
【改革の背景】なぜ小泉純一郎は郵政民営化を進めたのか?目的と理由
郵政民営化を政治の最重要課題として推進したのが、小泉純一郎元首相です。
小泉政権は2001年に発足し、「聖域なき構造改革」を掲げました。そのなかで郵政民営化は、行政改革や財政改革、官から民への資金の流れを変えるための象徴的な政策として位置付けられました。
2005年1月の施政方針演説でも、小泉首相は郵政民営化を「改革の本丸」と位置付け、法案成立への強い意欲を示しています。衆議院の国会記録にも、その政策的な位置付けが残されています。
理由1:官から民へ資金の流れを変える郵便貯金と簡易生命保険には、全国の利用者から集められた巨額の資金がありました。
民営化以前の郵政事業は、国の制度や財政投融資の仕組みと密接な関係を持っていました。政府が郵政事業の経営に関与することで、資金が公的部門に偏りやすいという問題も政策論争の対象になっていました。
小泉政権が目指したのは、郵便貯金や簡易保険を通じて集められた資金を、民間企業の経営判断によって、より自由に運用できる仕組みを整えることです。
これによって民間金融市場の活性化を促し、資金が政府関係機関だけでなく、民間経済にも流れやすくなることが期待されました。
なお、財政投融資制度そのものは2001年にすでに大きな改革が行われています。郵政民営化だけで公的資金の流れが一夜にして変わったわけではなく、先行する財政制度改革と一体で理解する必要があります。
理由2:経営の自由度と効率性を高める公社という組織形態では、事業の拡大や新規サービスの展開に制度上の制約がありました。
民間企業になれば、経営責任を明確にし、事業ごとの採算性を把握しながら、設備投資や新規事業を判断しやすくなります。
例えば、物流事業の拡大、金融商品の開発、ITを活用したサービス改善など、各事業の専門性を生かした経営が期待されました。
理由3:民間金融機関との競争条件を整えるゆうちょ銀行と簡易保険は、全国的な郵便局ネットワークを背景に大きな顧客基盤を持っていました。
その一方で、民間銀行や生命保険会社からは、公的な信用や制度上の優位性を持つ郵政事業との競争条件が公平なのかという問題提起がありました。
郵政民営化法では、同種の事業を営む民間企業との対等な競争条件を確保することも基本理念に盛り込まれています。
つまり、郵政民営化は単純な人件費削減や組織再編ではなく、巨大な公的事業を市場経済のルールに近づけるための改革でもありました。
これらの目的は、2005年の郵政民営化法第1条・第2条や、当時の内閣府の経済政策資料にも示されています。
【歴史と経緯】小泉政権から2007年10月1日の民営化、現在までの年表
郵政民営化は、法案が一度否決され、衆議院解散と総選挙を経て成立したという、日本の政治史でも大きな転換点となった政策です。
特に2005年の政治的な対立と、2007年の民営化開始、2012年の会社再編は、現在の日本郵政グループを理解するうえで欠かせません。
2005年:郵政民営化法案をめぐる政治的対立2005年8月8日、郵政民営化関連法案は参議院本会議で否決されました。これを受け、小泉首相は衆議院を解散します。
同年9月11日の衆議院議員総選挙では、郵政民営化の是非が大きな争点となりました。自民党は民営化を支持する候補者を中心に選挙を戦い、単独で296議席を獲得する大勝を収めました。
その後、郵政民営化関連6法案が再提出され、10月11日に衆議院、10月14日に参議院で可決・成立。10月21日に郵政民営化法が公布されました。
2007年10月1日:郵政民営化がスタート2007年10月1日、日本郵政公社が解散し、日本郵政株式会社を持株会社とする新たな日本郵政グループが発足しました。
当初は、日本郵政を含む5社体制でした。郵便事業、郵便局窓口、銀行、生命保険をそれぞれ別会社が担当する構造です。
2012年:5社体制から4社体制へ再編2012年4月、郵政民営化法等の改正法が成立しました。同年10月1日には、郵便事業株式会社と郵便局株式会社が統合され、日本郵便株式会社が誕生しました。
これにより、現在につながる4社体制が確立されました。
2015年:日本郵政・金融2社が株式上場2015年11月4日、日本郵政、ゆうちょ銀行、かんぽ生命保険の3社が東京証券取引所に同時上場しました。
株式市場を通じて民間投資家が株式を取得できるようになり、民営化を進めるうえで重要な節目となりました。
2021~2026年:株式売却から新たな制度への転換2021年には政府が日本郵政株式を追加売却し、法律で定められた3分の1超の保有水準まで引き下げました。同年には日本郵政によるかんぽ生命株式の売却も進みました。
2025年には、ゆうちょ銀行株式の売出しなどが行われ、日本郵政の議決権保有割合も50%を下回りました。
しかし、2026年6月には郵政民営化法等の一部改正法が成立。金融2社の株式を当分の間、それぞれ3分の1超保有する方針へと制度が見直されました。
この動きは、民営化を単純に株式売却の進捗だけで評価できないことを示しています。
【仕組みを図解】日本郵政グループ4社体制と各社の役割・資本関係
郵政民営化の大きな特徴は、郵便、銀行、保険という異なる事業を別々の株式会社に分けたことです。
現在の日本郵政グループは、持株会社である日本郵政株式会社と、事業を担当する日本郵便、ゆうちょ銀行、かんぽ生命保険の4社で構成されています。
日本郵政グループ4社の役割それぞれの会社が担当する業務と資本関係は、次のとおりです。
| 会社・主体 | 主な役割 | 資本関係・特徴 |
|---|---|---|
| 日本郵政株式会社 | 持株会社としてグループ全体の経営管理、経営戦略を担当 | 政府が2026年3月末時点で議決権の38.0%を保有 |
| 日本郵便株式会社 | 郵便・物流事業、郵便局の運営、金融窓口業務 | 日本郵政株式会社が発行済株式の総数を保有 |
| 株式会社ゆうちょ銀行 | 預金、送金、決済、資産運用などの銀行業務 | 2026年3月末時点で日本郵政の議決権保有割合は49.8% |
| 株式会社かんぽ生命保険 | 個人向け生命保険商品の提供、保険契約の管理 | 2026年3月末時点で日本郵政の議決権保有割合は49.7% |
この構造で重要なのは、郵便局の窓口業務と金融商品の提供主体が必ずしも同じ会社ではないという点です。
例えば、利用者が郵便局の窓口で貯金や保険の手続きをする場合、窓口業務を担当するのは日本郵便です。一方、銀行業務の主体はゆうちょ銀行、生命保険業務の主体はかんぽ生命保険です。
つまり、利用者から見ると一つの郵便局で複数のサービスを利用できますが、企業経営上は異なる会社が役割を分担しています。
2007年の5社体制から現在の4社体制になった理由民営化が始まった2007年には、郵便局株式会社と郵便事業株式会社が別々に設立されていました。
郵便局株式会社は窓口サービスや郵便局ネットワークの運営を担当し、郵便事業株式会社は郵便物の集配や物流などを担当していました。
しかし、郵便局の窓口と郵便物の集配を別会社で運営することで、業務の連携や経営管理が複雑になる側面もありました。
2012年の法改正による統合は、こうした分社化の課題を見直す意味も持っていました。
郵政民営化の仕組みで誤解されやすいポイントよくある誤解は、郵便局が民間企業になったことで、郵便・貯金・保険のサービスがすべて一つの民間企業に統合されたというものです。
実際には、事業ごとの会社分割が行われ、持株会社がグループ全体を管理する構造になっています。
また、金融2社が上場していても、日本郵政との資本関係がなくなったわけではありません。2026年3月末時点でも、日本郵政は両社の議決権を約半数保有しています。
【徹底比較】郵政民営化のメリット・デメリットは?国民生活への影響
郵政民営化の評価は、何を重視するかによって変わります。経営効率や金融市場の競争を重視する立場からはメリットが期待される一方、全国一律のサービス維持や地域の生活インフラという観点からは課題も指摘されます。
郵政民営化の主なメリット1. 経営の自由度が高まる
株式会社になることで、各事業会社が独自の経営戦略を立てやすくなります。新しい金融サービスや物流事業への投資など、事業環境に応じた迅速な判断が期待されます。
2. 事業ごとの経営責任が明確になる
郵便、銀行、保険の収益や費用を会社ごとに把握できるため、どの事業に強みや課題があるのかを分析しやすくなります。
経営成績が株式市場でも評価されるようになり、投資家や株主に対する説明責任も強まります。
3. 民間企業との競争によるサービス向上が期待できる
金融や物流などの分野で、民間企業と競争することにより、利便性の高いサービスや新しい事業モデルの開発につながる可能性があります。
4. 民間資本を活用できる
株式上場によって市場から資金を調達する選択肢が広がります。政府が保有する株式を売却すれば、国の財政にも売却収入が入る仕組みです。
郵政民営化の主なデメリット1. 採算性と公共サービスの両立が難しい
民間企業は利益を確保する必要があります。しかし、人口が少ない地域では郵便局の運営や郵便物の配達にかかる費用が収益を上回る場合があります。
採算性だけを基準にすれば、地方や過疎地域のサービスが縮小する懸念があります。
2. 分社化によって組織間の調整が複雑になる
一つの郵便局で郵便・銀行・保険を提供していても、会社ごとに経営判断や契約、収益管理が異なります。
各社の利益を優先すると、グループ全体でのサービス連携が難しくなる可能性があります。
3. 金融事業への依存が課題になる
郵政事業全体の収益を考えるうえでは、郵便事業と金融事業の収益構造の違いも重要です。
郵便物の減少や物流コストの上昇などに対応するためには、郵便・物流事業そのものの収益力を高める必要があります。
4. 完全民営化と公共的責務の調整が必要になる
政府が株式を保有し、郵便局ネットワークの維持を法律で求める仕組みは、民間企業としての経営自由度を一定程度制約します。
その一方、こうした規制や責務をなくせば、全国の利用者が公平にサービスを受けられる環境が損なわれる可能性もあります。
メリットとデメリットを比較すると見える本質郵政民営化の評価で重要なのは、単純に民営化前後の利益だけを比べないことです。
経営効率を高めることと、全国の利用者に必要なサービスを提供することは、必ずしも同じ方向を向きません。
都市部で利益を上げる金融・物流事業と、採算が取りにくくても維持する必要がある地方の郵便局ネットワークを、どのような仕組みで支えるかが制度設計の核心です。
【2026年最新】政府保有株式3分の1超と日本郵政の株式保有状況、民営化の現在地
2026年の郵政民営化を理解するうえで、最も重要なのが政府と日本郵政の株式保有割合です。
2026年6月18日に提出された日本郵政株式会社の第21期有価証券報告書では、2026年3月31日時点の株式保有状況が公表されています。
2026年3月末の政府・日本郵政の株式保有割合株式保有状況は次のとおりです。
- 政府から日本郵政への出資:発行済株式ベース35.9%、議決権ベース38.0%。
- 日本郵政からゆうちょ銀行への出資:発行済株式ベース49.6%、議決権ベース49.8%。
- 日本郵政からかんぽ生命への出資:発行済株式ベース48.3%、議決権ベース49.7%。
ここで注意したいのは、発行済株式に対する割合と議決権に対する割合は、計算の分母が異なることです。自己株式などの扱いによって数字に差が生じます。
また、政府が日本郵政株式の3分の1超を保有するのは、単に売却が進んでいないからではありません。日本郵政株式会社法第2条により、政府は日本郵政の発行済株式の総数の3分の1を超える株式を常時保有することが義務付けられています。
この保有割合は、株主総会の特別決議を単独で否決できる3分の1超という水準にも関係しています。
2026年6月の法改正で金融2社の株式売却方針が変わった2026年の大きなニュースが、6月19日に成立し、6月25日に公布された「郵政民営化法等の一部を改正する法律」です。
従来の制度では、日本郵政が保有するゆうちょ銀行とかんぽ生命保険の株式について、両社の経営状況やユニバーサルサービスへの影響を考慮しながら、できる限り早期に全部処分することが目指されていました。
ところが、今回の改正では、当分の間、日本郵政がゆうちょ銀行とかんぽ生命保険の株式をそれぞれ3分の1超保有することが義務付けられました。
これは、金融2社との資本関係を完全に解消することよりも、郵政事業全体のサービス提供責任を確保することを重視した制度変更です。
ただし、永久に株式を売却できなくなったわけではありません。改正法では、金融2社の株式を全部処分した場合でもユニバーサルサービスの責務を果たせる方策が整っているか、郵政民営化委員会が検証する仕組みも設けられています。
2026年12月1日から始まる新たな制度2026年6月の改正法は、一部の規定が公布日から施行され、主要な制度改正は2026年12月1日に施行されることが、10月21日の政令公布によって決まりました。
主な変更点は次のとおりです。
- 地域の基盤的サービス:郵便局の経営資源を活用し、地域住民が必要とする基盤的サービスを受けられる環境の維持を図る。
- 地域貢献業務:日本郵便が地域住民の生活維持に必要な地域貢献業務を実施するよう努める。
- 地域貢献基金:日本郵政に基金を設け、日本郵便の地域貢献業務に必要な費用の一部を支援する。
- 金融窓口業務契約:日本郵便と関連銀行・関連保険会社の窓口業務契約について、従来の届出制から総務大臣の認可制へ変更する。
- 郵便局ネットワーク支援:郵便局の維持だけでなく、地域の需要に応じたネットワークの活用も支援対象とする。
加えて、改正法の附則では、公布後2年を目途に、日本郵政と日本郵便の合併を積極的に検討することや、4社の組織の在り方、郵便局ネットワークの維持費用の負担方法などを検討することも定められています。
2007年に始まった分社化の仕組みそのものについても、将来的な見直しの可能性が出てきたわけです。
2026年の業績から見える郵政事業の収益構造株式保有だけでなく、事業ごとの収益構造にも注目する必要があります。
日本郵政の2026年3月期有価証券報告書によると、2026年3月末時点のセグメント利益は、銀行業が約7,591億円、生命保険業が約2,718億円でした。一方、郵便・物流事業は約55億円の赤字でした。
セグメント利益の構成比では、銀行業が71.7%、生命保険業が25.7%を占めています。郵便・物流事業はマイナス0.5%です。
この数字から分かるのは、郵政グループの収益が金融2社に大きく支えられているという構造です。
金融2社の株式を売却すれば、日本郵政が受け取る配当や連結業績への寄与が変わります。一方で、保有を続ければ金融2社の経営自由度や株式市場における独立性との調整が必要になります。
2026年の法改正は、この問題に対して、金融2社との資本関係を一定程度維持しながら郵便局ネットワークを支える方向へ政策の軸足を移したものと捉えられます。
ユニバーサルサービス義務とは?民営化後も残る公共的責任ユニバーサルサービス義務とは、全国どこに住んでいても、必要な郵政サービスを公平に利用できるようにするための責務です。
日本郵政株式会社と日本郵便株式会社は、法律に基づき、郵便局ネットワークを維持する役割を担っています。
対象となるのは、郵便サービスだけではありません。簡易な貯蓄、送金や債権債務の決済、簡易に利用できる生命保険の基本的なサービスも含まれます。
例えば、都市部では複数の銀行や金融機関を選べても、地方の過疎地域では郵便局が身近な金融窓口になっている場合があります。郵便局がなくなると、郵便物の受け取りだけでなく、貯金や保険の手続きにも影響が及びます。
そのため、民営化後も公共性を維持するための法的な責務が残されているのです。
2026年の法改正が金融2社の株式保有方針を見直した背景にも、こうした全国的なサービス提供体制をどう維持するかという課題があります。
【プロの結論】郵政民営化は成功したのか?2026年に残された本質的な課題
郵政民営化を成功か失敗かの二択で評価するのは適切ではありません。株式会社化、株式上場、事業ごとの経営責任の明確化など、当初の改革で実現したことは確かにあります。
一方、2026年の法改正は、民間企業としての独立性を高めるだけでは、全国の郵政サービスを持続させることが難しいという政策上の課題を浮き彫りにしました。
課題1:郵便事業の収益性をどう改善するか郵便・物流事業は、金融事業とは異なる収益構造を持っています。
金融事業は預金や保険契約、金融市場での運用を通じて利益を生み出します。一方、郵便事業は配達網や輸送網、人員配置などの継続的な費用が必要です。
郵便・物流事業の赤字が続けば、金融事業からの利益やグループ内の資金配分に依存する構造が強まります。
今後は、物流サービスの効率化やデジタル化、郵便局の多機能化などによって、郵便事業そのものの持続可能性を高めることが大切です。
課題2:郵便局ネットワークの維持費用を誰が負担するのか全国に郵便局を維持することには、社会的な価値があります。しかし、利用者が少ない地域では、店舗や設備を維持するための費用を事業収入だけで賄うことが難しくなります。
2026年の改正法では、交付金や地域貢献基金などを通じて、郵便局ネットワークの維持と地域での活用を支える仕組みが拡充されます。
今後の焦点は、どの地域にどのようなサービスを提供し、その費用を日本郵政、日本郵便、金融2社、そして制度的な支援の間でどのように分担するかです。
課題3:民営化の自由度と政府の関与をどう調整するか政府が日本郵政の3分の1超の株式を保有することは、完全民営化とは異なる仕組みです。
また、2026年の法改正によって、日本郵政はゆうちょ銀行とかんぽ生命の株式もそれぞれ3分の1超保有することになりました。
これは金融2社の独立性を損なわないようにしながら、グループとしての公共的責務をどう果たすかという難しい問題につながります。
政府には、民間企業の経営判断を尊重しながら、全国的なサービス提供を確保する制度設計が大切です。
2026年の法改正で組織再編の検討も盛り込まれたことから、今後は日本郵政と日本郵便の統合可能性を含め、現在の4社体制そのものが検証の対象になる可能性があります。
郵政民営化を評価するときの3つの判断基準郵政民営化を正しく評価するなら、次の3つの視点を分けて考える必要があります。
- 経営面:事業ごとの収益力が高まり、民間企業として持続的に経営できているか。
- 利用者面:郵便、貯金、保険の利便性が維持され、新しいサービスが生まれているか。
- 公共性:都市部だけでなく、地方や過疎地域でも必要なサービスが公平に提供されているか。
この3つを同時に満たせるかどうかが、郵政民営化の長期的な成否を左右します。
【郵政民営化とは】に関するよくある質問(FAQ)
Q1:郵政民営化はいつから始まりましたか?
A1:2007年10月1日です。この日に日本郵政公社が解散し、日本郵政株式会社を持株会社とする5社体制の日本郵政グループが発足しました。その後、2012年10月1日に郵便事業会社と郵便局会社が統合され、現在の4社体制になりました。
Q2:郵政民営化によって郵便局はすべて民間企業になったのですか?
A2:郵便局の運営主体は日本郵便株式会社という株式会社になりました。ただし、政府は日本郵政株式の3分の1超を保有する義務があり、全国の郵便局ネットワークを維持するユニバーサルサービス義務も残っています。株式会社化と完全民営化は異なります。
Q3:2026年現在、政府は日本郵政の株式をどのくらい保有していますか?
A3:2026年3月31日時点で、政府の日本郵政株式保有割合は発行済株式ベースで35.9%、議決権ベースで38.0%です。法律により3分の1超の保有が義務付けられています。
Q4:日本郵政はゆうちょ銀行とかんぽ生命を完全に売却する予定ですか?
A4:2026年6月の法改正により、当分の間、日本郵政はゆうちょ銀行とかんぽ生命の株式をそれぞれ3分の1超保有することになりました。全部売却を前提とした従来の方針から変更されています。将来の完全売却については、ユニバーサルサービスの確保策などを踏まえた検証が必要です。
Q5:郵政民営化の最大のメリットとデメリットは何ですか?
A5:最大のメリットは、株式会社化によって経営の自由度を高め、事業ごとの専門性や競争力を生かせることです。一方、最大のデメリット・課題は、採算性を重視する民間経営と、地方を含めた全国的な公共サービスの維持を両立させなければならないことです。
郵政民営化とは、2007年10月1日に日本郵政公社を株式会社化し、郵便・銀行・保険の事業を分社化した日本の大規模な構造改革です。小泉純一郎元首相が推進した政策であり、経営効率の向上、民間企業との競争促進、資金運用の自由度拡大などが目的でした。
2012年には日本郵便を含む4社体制へ再編され、2015年には日本郵政、ゆうちょ銀行、かんぽ生命保険が株式上場を果たしました。しかし、2026年3月末時点でも政府は日本郵政株式の議決権の38.0%を保有しています。
加えて、2026年6月の郵政民営化法等の改正によって、金融2社の株式をそれぞれ3分の1超保有する方針が導入されました。12月1日には地域貢献や郵便局ネットワークの活用に関する制度も本格的に動き出す予定です。
今後の焦点は、民営化をどこまで進めるかという株式売却の問題だけではありません。郵便事業の収益力を高めながら、全国の郵便局を地域の生活インフラとして維持できるかどうかです。
郵政民営化の本当の評価は、政府保有株式がゼロになったかどうかだけでは決まりません。経営の効率性、利用者の利便性、そして地域社会に必要なサービスの持続可能性。この3つをどこまで両立できるかが、2026年以降の日本郵政グループに問われています。
主な参考資料:衆議院「郵政民営化法」「平成17年の国会の動き」、参議院「郵政民営化法等の一部を改正する法律案」、日本郵政株式会社「第21期有価証券報告書」「沿革」、日本郵政グループ各社の2026年3月末株式情報、郵政民営化委員会の公表資料、内閣府「経済財政白書」。